
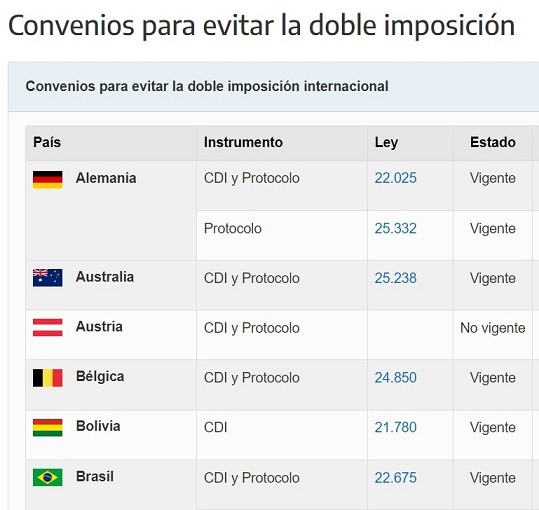
El Ministerio de Economía aprobó, mediante la Resolución 2009/2026, las pautas para tramitar los procedimientos de acuerdo mutuo previstos en los convenios para evitar la doble imposición celebrados por la Argentina.
El procedimiento permite que, a pedido del contribuyente, las autoridades competentes de los Estados involucrados intervengan para resolver controversias sobre la aplicación de un convenio. En la Argentina, el trámite estará a cargo de la Subsecretaría de Ingresos Públicos, a través de la Dirección Nacional de Impuestos.
¿Cómo se presenta la solicitud?
Los sujetos legitimados conforme a los artículos 208 y 209 de la Ley 11.683 podrán presentar el caso por Trámites a Distancia (TAD), por correo electrónico a impuestos@mecon.gob.ar o ante la Mesa de Entradas del Ministerio de Economía que indica el anexo. Quienes carezcan de CUIT o CUIL podrán consignar la clave de identificación asignada en el país o en su Estado de residencia.
¿Qué plazos establece la resolución?
| Actuación | Plazo |
|---|---|
| Notificación inicial a la autoridad competente del otro Estado | 10 días desde la recepción de la solicitud. |
| Notificación de la admisión o de la denegatoria | 60 días desde la recepción. Si se requiere información adicional conforme al artículo 210 de la Ley 11.683, el plazo se cuenta desde que el solicitante cumple el requerimiento. |
| Notificación de la admisión por silencio | Si la autoridad no se pronuncia en el plazo de 60 días, la solicitud se considera admitida. Debe notificarse al presentante y a ARCA dentro de los 10 días siguientes al vencimiento. |
| Informe de ARCA sobre trámites y sentencias vinculados con el caso | 30 días desde la notificación de la admisión. |
| Notificación de la resolución al presentante y a ARCA | 10 días desde que se dicta. |
| Devolución de tributos ingresados en exceso | 45 días desde que ARCA recibe la notificación de la Subsecretaría de Ingresos Públicos. |
La solicitud podrá denegarse, entre otras causas, si se presenta fuera del plazo aplicable, si el solicitante carece de legitimación o si la autoridad considera que no existe una controversia sobre la aplicación del convenio. También podrá rechazarse si la misma persona vuelve a plantear una cuestión ya analizada con idéntico objeto y causa, salvo que haya desistido de la presentación anterior en los términos de la ley o que el nuevo pedido corresponda a otro período fiscal.
Doble imposición internacional: Economía reglamentó cómo tramitar los acuerdos mutuos – Resolución 2009/2026
MINISTERIO DE ECONOMÍA
RESOL-2026-2009-APN-MEC
Ciudad de Buenos Aires, 18/11/2026
Visto el expediente EX-2026-100947475- -APN-DGDA#MEC, la Ley de Ministerios -t.o. 1992- y sus modificaciones y la Ley N° 11.683, texto ordenado en 1998 y sus modificaciones, el decreto 50 del 19 de diciembre de 2019 y sus modificatorios, y
CONSIDERANDO:
Que mediante el decreto 50 del 19 de diciembre de 2019 y sus modificatorios, se dispuso que la Secretaría de Hacienda del Ministerio de Economía tiene, entre sus objetivos, el de intervenir en la negociación de acuerdos internacionales en materia impositiva y aduanera y participar en aquellos que afecten recursos de la seguridad social, función acorde con el carácter de Autoridad Competente que le asignan a dicha secretaría los Convenios para Evitar la Doble Imposición Internacional suscriptos con terceros países.
Que los Convenios para Evitar la Doble Imposición suscriptos por la República Argentina asignan facultades de imposición entre los Estados Contratantes al tiempo que procuran armonizar la tributación aplicable a las operaciones de carácter transfronterizo que realizan las empresas asociadas consagrando el principio de operador independiente.
Que, asimismo, la mayoría de tales convenios contiene un procedimiento de acuerdo mutuo que, a requerimiento de los contribuyentes, habilita a las autoridades competentes a contactarse de manera directa para intentar resolver controversias relativas a la correcta aplicación de esos instrumentos tributarios.
Que mediante el título VII de la ley 27.430 se introdujeron diversas modificaciones a la Ley N° 11.683, texto ordenado en 1998 y sus modificaciones, incorporándose un título IV a esa norma legal, cuyo capítulo I contempla los referidos mecanismos de resolución de controversias previstos en los Convenios para Evitar la Doble Imposición Internacional suscriptos por la República Argentina.
Que resulta necesario regular ciertas cuestiones operativas relacionadas con la tramitación de los referidos procedimientos de acuerdo mutuo, en particular la manera en que se deben implementar las decisiones adoptadas por la autoridad competente mediante las cuales se resuelven las controversias relativas a la adecuada aplicación de los convenios tributarios internacionales.
Que el servicio jurídico permanente del Ministerio de Economía ha tomado la intervención que le compete.
Que esta medida se dicta de conformidad con lo establecido en la Ley de Ministerios -t.o. 1992- y sus modificaciones.
Por ello,
EL MINISTRO DE ECONOMÍA
RESUELVE:
ARTÍCULO 1°.- Apruébanse las “Pautas para la Tramitación de los Procedimientos de Acuerdo Mutuo” en el ámbito de la Autoridad Competente de los Convenios para Evitar la Doble Imposición celebrados por la República Argentina, que como anexo (IF-2026-102547483-APN-SSIP#MEC) integra la presente resolución.
ARTÍCULO 2°.- Establécese que las disposiciones de esta resolución serán de aplicación a partir de la fecha de su publicación en el Boletín Oficial.
ARTÍCULO 3°.- Comuníquese, publíquese, dese a la Dirección Nacional del Registro Oficial y archívese.
Luis Andres Caputo
NOTA: El/los Anexo/s que integra/n este(a) Resolución se publican en la edición web del BORA -www.boletinoficial.gob.ar-
e. 20/11/2026 N° 87072/26 v. 20/11/2026
Fecha de publicación 20/11/2026
No comments