


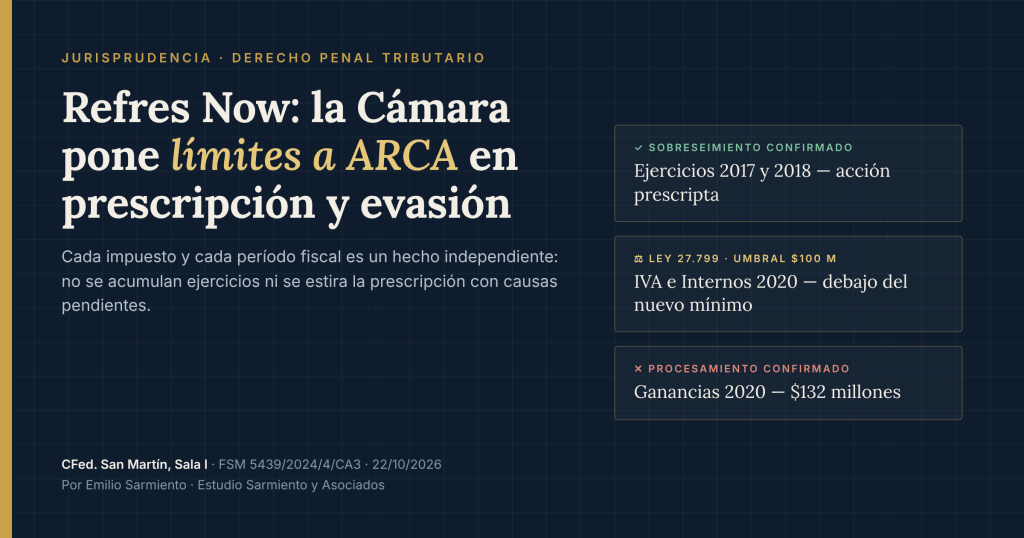
La Cámara Federal de San Martín confirmó los sobreseimientos por prescripción, aplicó los nuevos umbrales penales para algunos tributos y mantuvo el procesamiento por Ganancias 2020.
Por Emilio Sarmiento
Los hechos investigados
La causa se originó en una fiscalización de ARCA sobre Refres Now S.A. por presuntas irregularidades en las declaraciones juradas correspondientes a los ejercicios 2017, 2018 y 2020. En 2017 se cuestionó un préstamo atribuido a un accionista, con un ajuste de Ganancias de $242,55 millones. En 2018 se atribuyó a la empresa una duplicación de gastos y facturas en las cuentas contables de honorarios y repuestos, con ajustes en Ganancias, IVA e Impuestos Internos.
La controversia de 2020 giró alrededor de un pasivo de $650 millones registrado en el balance. ARCA consideró insuficientemente justificado el origen de $400 millones. Según la defensa, el dinero provenía de un préstamo en efectivo de un tercero a uno de los accionistas y había sido restituido durante el mismo ejercicio.
El juzgado de primera instancia declaró prescripta la acción penal respecto de 2017 y 2018 y dispuso el sobreseimiento por IVA e Impuestos Internos de 2020, por aplicación de los nuevos umbrales de punibilidad. En cambio, procesó al presidente y a la sociedad por una presunta evasión de Ganancias 2020 de $132 millones. Fiscalía y ARCA recurrieron los sobreseimientos, mientras que la defensa apeló el procesamiento.
La prescripción no se prolonga por invocar otras causas
ARCA y la Fiscalía sostuvieron que las conductas podían integrar una maniobra delictiva continuada y que otras investigaciones penales pendientes podían incidir en la prescripción. La Cámara rechazó esos argumentos: cada impuesto y cada período fiscal constituyen hechos independientes, por lo que no pueden acumularse importes de diferentes tributos o ejercicios ni desplazarse artificialmente el cómputo de la prescripción.
Además, precisó que la comisión de otro delito como causal interruptiva requiere una sentencia firme que declare su realización y atribuya responsabilidad. Una investigación pendiente y la expectativa de una eventual condena no justifican mantener abierta indefinidamente una causa. Tampoco basta invocar agravantes en abstracto para extender el plazo de prescripción.
La Ley de Inocencia Fiscal y el préstamo de 2020
La Cámara confirmó la aplicación retroactiva de la Ley 27.799, que elevó a $100 millones el umbral de la evasión simple. Por ello se mantuvieron los sobreseimientos respecto de IVA e Impuestos Internos de 2020, cuyos importes no alcanzaban ese mínimo. La situación de Ganancias fue distinta: el monto atribuido de $132 millones lo superaba.
Sobre este último hecho, la Cámara entendió que subsistían indicios suficientes para confirmar el procesamiento. La documentación relativa a la devolución del dinero no demostraba, por sí sola, el origen de los $400 millones recibidos; también se cuestionaba la capacidad económica del presunto prestamista y faltaban corroboraciones bancarias de la operatoria. Se trata de una decisión provisional, no de una condena.
El Tribunal tampoco consideró que la compensación impositiva invocada por la defensa bastara para extinguir la acción penal: entendió que no estaban acreditadas las condiciones legales de aceptación y cancelación exigidas por los regímenes invocados.
Nuestra reflexión
El fallo impone límites relevantes a la actuación de ARCA: no es posible prolongar la persecución penal mediante acumulaciones de ejercicios, agravantes genéricas o investigaciones pendientes. Al mismo tiempo, muestra que la ley penal más benigna debe aplicarse tributo por tributo y período por período, sin producir una desincriminación automática de toda la causa.
Deja, además, una enseñanza probatoria: la registración contable de un préstamo y su posterior devolución no reemplazan la necesidad de reconstruir documentalmente su existencia y procedencia.
Referencia jurisprudencial: Cámara Federal de Apelaciones de San Martín, Sala I, “Refres Now S.A. y otros”, FSM 5439/2024/4/CA3, registro 12.106, sentencia del 22/10/2026.
Emilio Sarmiento · Estudio Sarmiento y Asociados